Facturarea electronică în UE: unde este obligatorie și cum diferă sistemele
Ghid datat pentru cele 27 de state UE: emitere, primire și raportare, sisteme naționale, exemple transfrontaliere și calendarul ViDA adoptat.
Informații generale, fără caracter de consultanță juridică sau fiscală. Reguli și calendare verificate la 22 octombrie 2026. Comparația privește facturarea comercială obișnuită; locul de stabilire, operațiunea și excepțiile sectoriale pot schimba concluzia.
Un furnizor trimite prin e-mail un PDF perfect lizibil. Clientul îl poate deschide, aproba și plăti. Totuși, furnizorul poate să nu fi emis factura electronică cerută de lege. În alt stat european, aceeași transmitere poate fi acceptabilă. Într-un al treilea, cumpărătorul poate avea dreptul să ceară un fișier structurat, chiar dacă nu există o obligație generală de emitere pentru toate firmele.
Europa avansează către facturarea structurată, dar nu are încă un singur portal și un calendar intern comun. Întrebările utile sunt: cine emite, cine trebuie să primească, ce se raportează și prin ce canal? Ghidul compară răspunsurile din cele 27 de state. Pentru obligațiile din România și un calcul concret al termenului, continuați cu RO e-Factura în practică. Read this article in English.
1. Ce transformă un document într-o factură electronică?
În limbajul obișnuit, și un PDF trimis prin e-mail este o factură electronică. În cadrul european al facturării structurate, caracteristica esențială este prelucrarea automată a câmpurilor de către programe. O imagine a facturii nu oferă această structură. Nici un fișier XML oarecare, denumit corect, nu este suficient.
- EN 16931 stabilește semnificația și regulile de bază ale informațiilor: vânzător, cumpărător, identificatorul facturii, sume, informații fiscale și alte câmpuri.
- UBL și UN/CEFACT CII sunt sintaxe structurate în care pot fi exprimate aceste informații. Implementarea națională poate avea cerințe suplimentare aplicabile.
- Peppol oferă o rețea de schimb administrată după reguli comune și specificații de interoperabilitate. Nu este o administrație fiscală europeană și nu înlocuiește universal platformele naționale.
- Factura hibridă poate combina un PDF lizibil cu date structurate încorporate. Un document ZUGFeRD/Factur-X eligibil diferă de un PDF obișnuit sau de un PDF cu un atașament fără legătură.
Prezentarea Comisiei Europene explică abordarea structurată, iar ghidul de conformitate EN 16931 detaliază standardul. Cerințele naționale privind formatul și transmiterea trebuie verificate separat.
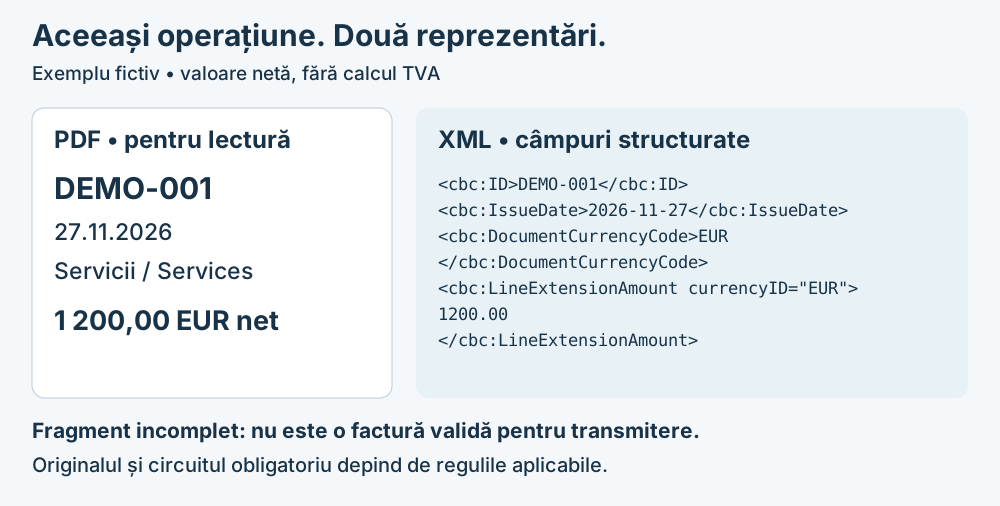
Descărcați comparația PDF de o pagină. Este o fișă explicativă, cu valori fictive și un fragment XML incomplet, nu un model pregătit pentru depunere fiscală.
| Element | La ce ajută | Ce mai trebuie verificat |
|---|---|---|
| Factură scanată sau PDF obișnuit | Lectură și documentare | Existența originalului structurat cerut și transmiterea prin circuitul corect |
| XML structurat | Importul câmpurilor fără reintroducere manuală | Sintaxa, regulile, tratamentul fiscal, identificatorii și profilul național |
| PDF/XML hibrid eligibil | Lectură și prelucrare automată în același pachet | Conformitatea datelor încorporate și a profilului cu obligația aplicabilă |
| Serviciu de raportare fiscală | Transmiterea datelor către autoritate | Dacă asigură și livrarea facturii cerute legal către client |
| Rețea sau platformă de schimb | Rutarea documentelor și statusuri tehnice | Înregistrarea destinatarului, țările acoperite, păstrarea și tratarea erorilor |
Validarea tehnică nu dovedește că marfa a fost livrată sau că IBAN-ul este autentic. Aceste verificări rămân în circuitul de achiziție și plată.
2. Trei obligații care se confundă frecvent
B2B desemnează relația dintre firme, B2G relația cu sectorul public, iar B2C relația cu consumatorii. În aceeași țară, fiecare poate avea reguli diferite.
- Emiterea: furnizorul creează și transmite factura în forma cerută.
- Primirea: clientul trebuie să poată accepta forma respectivă, uneori înainte de propriul termen de trecere la emitere.
- Raportarea: datele facturii sau ale operațiunii ajung la administrația fiscală. Raportarea poate însoți schimbul sau poate funcționa separat.
Franța și Germania arată de ce distincția contează: o firmă poate avea nevoie deja de un circuit de primire, deși beneficiază încă de tranziție la emitere. Ungaria oferă alt exemplu: raportarea datelor include facturi pe hârtie, deci existența unei raportări extinse nu dovedește că fiecare client primește XML structurat.
În achizițiile publice, Directiva 2014/55/UE, în special articolul 7, impune cumpărătorilor publici vizați să primească și să prelucreze facturi electronice conforme. Legea națională stabilește obligațiile suplimentare ale furnizorilor și extinderile de aplicare. Directiva singură nu poate fi prezentată drept o obligație europeană universală ca orice furnizor să emită electronic orice factură.
3. Comparația celor 27 de state: ce se aplică acum?
Tabelele de mai jos acoperă toate cele 27 de state membre. Dacă nu este indicat altfel, datele privesc relațiile B2B interne. „Nu este identificată o obligație generală” nu înseamnă lipsa regulilor: achiziția publică, solicitarea legală a cumpărătorului, contractul ori raportarea fiscală pot impune acțiuni. Numele țării trimite la autoritatea relevantă sau la profilul oficial al Comisiei.
Obligații deja aplicabile
| Țară | Emitere și primire | Circuit / raportare | Delimitare importantă |
|---|---|---|---|
| Belgia | Emitere și primire B2B intern, în sfera legii, din 1 ianuarie 2026. | Schimb structurat, de regulă prin Peppol. | Un PDF simplu nu este suficient; scutirea de TVA pentru întreprinderi mici nu elimină automat obligația. |
| Croația | Contribuabilii înregistrați în scopuri de TVA vizați emit și primesc din 1 ianuarie 2026; categoria relevantă neînregistrată primește în 2026 și emite din 2027. | Schimb electronic și raportare fiscală. | Primirea facturii și fiscalizarea datelor sunt responsabilități distincte. |
| Franța | Primire pentru toate firmele vizate din 1 septembrie 2026; emitere atunci pentru firmele mari/intermediare, din 1 septembrie 2027 pentru IMM-uri și microîntreprinderi. | Platforme autorizate; raportare separată pentru alte fluxuri vizate. | Un furnizor mic poate beneficia încă de tranziția la emitere, având deja obligații de primire. |
| Germania | Primire din 1 ianuarie 2025. Tranziție la emitere până la sfârșitul lui 2026; pentru emitenții mici eligibili și anumite fluxuri EDI, până în 2027. | Formate compatibile EN 16931, precum XRechnung sau ZUGFeRD eligibil; transmiterea poate folosi e-mailul. | Date diferite pentru primire și emitere. Există excepții pentru facturi de valoare mică și anumite întreprinderi mici. |
| Grecia | Prima etapă de emitere din 2 martie 2026; a doua începe la 2 noiembrie 2026, după data acestui articol. | Canale autorizate și raportare asociată myDATA. | Tranziția etapei a doua până în ianuarie 2027 este condiționată; raportarea myDATA nu descrie singură toate obligațiile de facturare. |
| Italia | Utilizare largă SdI pentru B2B/B2C intern, introdusă în 2019 și extinsă ulterior. | XML FatturaPA prin Sistema di Interscambio. | Trebuie verificate excepțiile actuale pentru operațiune; listele istorice cu regimuri mici scutite pot fi depășite. |
| Polonia | Etapele de emitere au început la 1 februarie și 1 aprilie 2026; primire din 1 februarie. | Sistemul național KSeF. | Tranziție limitată până la sfârșitul lui 2026 pentru vânzări facturate lunar de valoare mică; nu este o scutire generală pentru IMM-uri. |
| România | Facturile B2B interne vizate circulă prin RO e-Factura; se transmit și facturile B2C emise. Regim distinct pentru sectorul public. | XML conform RO_CIUS prin sistemul Ministerului Finanțelor. | În 2026, termenul B2B/B2C vizat este de cinci zile lucrătoare; contează excepțiile privind furnizorul și operațiunea. |
Trei tranziții merită atenție suplimentară:
- Germania: prelungirea tranziției la emitere pentru furnizorii mai mici folosește cifra de afaceri din anul anterior, de cel mult 800.000 EUR. Dreptul furnizorului de a folosi temporar alt format nu elimină obligația clientului de a primi facturi structurate. Ghidul BMF descrie și excepțiile, inclusiv tratamentul EDI.
- Polonia: prima etapă a folosit vânzările brute din 2024 peste 200 milioane PLN; tranziția pentru volum redus privește vânzări brute facturate lunar de cel mult 10.000 PLN. Sunt praguri legale diferite, nu etichete interschimbabile de firmă „mare” sau „mică”. Primirea a început la 1 februarie 2026. Informarea KAS.
- Grecia: prima etapă a vizat venituri din 2023 peste 1 milion EUR. Pentru etapa a doua trebuie verificate condițiile tranziției până la 31 ianuarie 2027, nu mutat pur și simplu începutul obligației în februarie. Decizia AADE A.1197/2026.
Date adoptate care sunt încă în viitor
| Țară | Emitere și primire | Circuit / raportare | Delimitare importantă |
|---|---|---|---|
| Letonia | Facturarea structurată B2B internă generală este prevăzută pentru 1 ianuarie 2028. | Schimb de facturi structurate; raportarea sectorului public are date anterioare. | Vechea dată B2B din 2026 a fost amânată. Calendarul sectorului public nu se extinde tuturor facturilor private. |
| Slovacia | Plătitorii de TVA vizați emit pentru operațiuni interne din 1 ianuarie 2027; capacitatea de primire privește și alți destinatari economici. | Transmitere bazată pe Peppol și mecanism național de raportare. | Pregătirea din 2026 nu înseamnă că obligația generală se aplică deja în 2026. |
| Slovenia | Obligația adoptată pentru schimbul B2B intern începe la 1 ianuarie 2028. | Furnizori de servicii, Peppol sau schimb direct conform; B2G deja implementat. | Sfera B2B internă trebuie separată de facturile către clienți străini și consumatori. |
| Spania | Emitere/primire din 6 octombrie 2027 peste cifra de afaceri de 8 milioane EUR; din 6 octombrie 2028 pentru celelalte firme vizate. | Schimb interoperabil reglementat; raportarea stării facturii/plății are etape proprii. | Ordinul din octombrie 2026 a pornit calendarul. Regimul este distinct de Veri*Factu și SII. |
Spania ilustrează importanța momentului care pornește calendarul: intrarea în vigoare a ordinului de implementare, la 6 octombrie 2026, declanșează perioadele de un an și doi ani pentru emitere și primire. Raportarea ulterioară a stării facturii și plății are propriile etape. Un program prezentat ca pregătit pentru Veri*Factu nu acoperă automat întregul circuit B2B viitor.
Drepturile cumpărătorilor, raportare și state fără mandat general curent
| Țară | Emitere și primire | Circuit / raportare | Delimitare importantă |
|---|---|---|---|
| Austria | Nu este identificată o obligație B2B internă generală; există cerințe B2G federale. | Circuit federal e-Rechnung; acorduri variabile în mediul privat. | Factura către administrația federală și cea către o firmă privată au cerințe diferite. |
| Bulgaria | Nu este identificată o obligație B2B internă generală; autoritățile publice vizate primesc facturi conforme. | Facilități pentru achiziții publice și schimb voluntar între firme. | Discuțiile privind implementarea nu stabilesc singure un termen B2B. |
| Cipru | Nu este identificată o obligație B2B internă generală; se aplică obligații de primire pentru cumpărătorii publici. | Primire EN 16931 în sfera achizițiilor publice relevante. | Acceptarea de către cumpărător nu instituie o obligație universală de emitere pentru furnizori. |
| Cehia | Nu este identificată o obligație B2B internă generală; există reguli de primire în sectorul public. | Formate structurate și canale electronice publice. | Formatul și canalul acceptate trebuie stabilite cu destinatarul. |
| Danemarca | Facturare publică implementată; sistemele de contabilitate digitală vizate trebuie să susțină facturarea electronică. | NemHandel/Peppol și funcții ale sistemelor contabile. | O cerință privind funcțiile programului nu obligă universal la schimbul electronic al fiecărei facturi B2B. |
| Estonia | Din iulie 2025, destinatarii înregistrați pentru facturi electronice pot solicita facturi structurate conforme, cu regulile legale privind acordul părților. | Model bazat pe alegerea cumpărătorului și operatori de schimb. | Contează înregistrarea destinatarului; emiterea nu este necondiționat obligatorie pentru orice operațiune. |
| Finlanda | Entitățile publice și firmele eligibile au dreptul legal de a solicita o factură electronică conformă. | Factură EN 16931 la cerere; operatori de schimb consacrați. | Definiția întreprinderii folosește o cifră de afaceri peste 10.000 EUR; dreptul nu este o obligație necondiționată pentru toate facturile. |
| Ungaria | Raportare extinsă a datelor facturilor; nu este identificată o obligație universală echivalentă de schimb B2B structurat. | Raportare NAV Online Számla, inclusiv pentru facturi pe hârtie. | Raportarea datelor nu înlocuiește neapărat factura transmisă clientului. |
| Irlanda | Etape anunțate: noiembrie 2028 pentru marile societăți înregistrate în scopuri de TVA, noiembrie 2029 pentru firmele relevante cu comerț intracomunitar. | Reformă planificată de facturare și raportare digitală. | Sunt planuri viitoare anunțate, nu o obligație B2B generală deja aplicabilă în octombrie 2026. |
| Lituania | Nu este identificată o obligație B2B internă generală; sectorul public folosește SABIS. | SABIS pentru fluxurile publice relevante; registrele fiscale reprezintă un nivel separat. | Depunerea datelor fiscale nu echivalează cu un mandat general de schimb către clienți privați. |
| Luxemburg | Nu este identificată o obligație B2B internă generală; obligațiile furnizorilor din achiziții publice au fost introduse etapizat. | Peppol/canale de depunere pentru sectorul public. | Trebuie stabilit dacă beneficiarul și contractul intră în mandatul public. |
| Malta | Nu este identificată o obligație B2B internă generală; cumpărătorii publici vizați trebuie să accepte facturi conforme. | Acceptare EN 16931 în sectorul public. | Capacitatea cumpărătorului de a primi diferă de emiterea electronică obligatorie pentru orice furnizor. |
| Țările de Jos | Fără mandat B2B general curent; anunțul politic din septembrie 2026 vizează facturarea internă în iulie 2030 și raportarea în iulie 2031. | Facturare publică deja existentă; reformă internă anunțată. | Intenția guvernului trebuie separată de legislația de implementare adoptată și aplicabilă. |
| Portugalia | Nu este identificat un mandat general de schimb B2B intern structurat; se aplică reguli și tranziții pentru sectorul public. | Raportarea datelor și cerințele privind programele certificate sunt obligații distincte. | Raportarea fiscală și certificarea programului nu înseamnă că orice client trebuie să primească XML structurat. |
| Suedia | Nu este identificat un mandat B2B intern general; se aplică cerințe de facturare electronică în achizițiile publice. | Peppol este un circuit consacrat în sectorul public. | O analiză de politică publică în curs nu reprezintă o obligație B2B generală adoptată. |
Colecția Comisiei Europene ajută la compararea arhitecturilor naționale. Profilurile au date diferite de actualizare și validare. Pentru un termen operațional trebuie folosite legislația și îndrumările naționale curente, nu doar o hartă care etichetează țările „obligatoriu” sau „voluntar”.
4. Ce schimbă ViDA?
Pachetul TVA în era digitală (ViDA) este adoptat. Nu mai este o propunere în curs de negociere. De la 1 iulie 2030, cadrul de raportare digitală B2B transfrontalieră schimbă facturarea și raportarea operațiunilor intracomunitare vizate. Nu creează un singur site european de facturare și nu permite ignorarea obligațiilor naționale până în 2030. Comisia Europeană: ViDA.
Cum devin aplicabile regulile UE — calendar pe scurt
Pachetul include o directivă și regulamente. Directiva cere statelor să transpună în legislația națională rezultatul impus; regulamentul se aplică direct de la data relevantă de aplicare. Adoptarea, intrarea în vigoare și momentul în care o firmă trebuie să își schimbe procedura pot fi date diferite.
- 11 martie 2025: adoptarea pachetului ViDA de către Consiliu.
- 14 aprilie 2025: intrarea în vigoare; nu au început simultan toate obligațiile viitoare pentru firme.
- 1 iulie 2030: aplicarea principalelor modificări privind raportarea digitală B2B intracomunitară vizată.
- 1 ianuarie 2035: alinierea sistemelor interne anterioare eligibile prevăzute la articolul 6 alineatul (5) din directiva adoptată. Este o tranziție delimitată, nu o permisiune generală pentru orice stat de a amâna până în 2035.
Surse: calendarul Comisiei; Directiva (UE) 2025/516, articolul 6.
| Astăzi | Direcția adoptată | Pregătire utilă acum |
|---|---|---|
| Mandate interne cu sfere și canale diferite | Utilizare mai largă a facturilor standardizate și a raportării la nivel de operațiune | Păstrarea datelor structurate fiabile, nu numai a imaginilor PDF |
| Raportare TVA transfrontalieră bazată frecvent pe procese periodice | Operațiunile B2B intracomunitare vizate intră în cadrul ViDA din iulie 2030 | Evidența consecventă a identificatorilor fiscali, datelor operațiunii și referințelor de corecție |
| Sisteme și furnizori naționali diferiți | Cerințe europene comune, alături de implementarea națională | Date exportabile, interfețe documentate și verificarea fiecărui circuit național necesar |
| Primire, aprobare și plată adesea amestecate în programe | Raportarea legală și decizia internă de plată rămân evenimente diferite | Statusuri și dovezi distincte pentru fiecare eveniment |
Pentru o firmă activă în mai multe țări, pregătirea începe cu o matrice a operațiunilor, identificatorilor și circuitelor de transmitere efectiv necesare. O conexiune internă funcțională nu demonstrează acoperirea tuturor acestor fluxuri.
5. Trei operațiuni, trei răspunsuri diferite
Un furnizor belgian facturează unei firme belgiene
O firmă fictivă facturează servicii de sprijin pentru proiect în valoare netă de 1.200 EUR. Dacă părțile și operațiunea intră în obligația B2B internă belgiană, trimiterea exclusivă a unui PDF nu încheie procedura cerută. Furnizorul are nevoie de schimb structurat conform; cumpărătorul, de un canal de primire și de un responsabil pentru documentele intrate. PDF-ul poate însoți factura pentru lectură.
Verificarea operațională este simplă: furnizorul poate identifica destinatarul, transmite prin canalul conform convenit, observa o eroare și păstra documentul structurat? Butonul „trimite PDF” răspunde doar unei părți a problemei.
O firmă germană facturează unui client francez
Adresa franceză a clientului nu transformă automat factura transfrontalieră într-o factură B2B internă franceză. Nici regulile germane pentru operațiuni interne nu trebuie copiate asupra unei operațiuni din afara sferei lor.
Înaintea alegerii canalului, părțile trebuie să stabilească locurile relevante de stabilire, natura și locul operațiunii, participarea unui sediu la prestare și eventualele raportări distincte. Apoi stabilesc formatul acceptat și referința cerută de client. Analiza TVA și a locului operațiunii precedă alegerea formatului.
Un furnizor român facturează unei instituții publice din România
Este un circuit pentru sectorul public, cu mai multe cerințe decât schimbul de e-mailuri între departamente contabile. Furnizorul trebuie să determine regulile B2G/pentru instituții publice, să includă referințele cerute și să folosească RO e-Factura atunci când este obligatoriu. Instituția verifică în continuare baza contractuală, livrarea și aprobarea plății. Sigiliul Ministerului Finanțelor nu efectuează aceste verificări. Articolul dedicat României explică originalul XML, corecțiile, informațiile CPV și păstrarea documentelor.
6. Checklist practic de implementare
O firmă mică are nevoie de un responsabil pentru fiecare etapă și de o modalitate de a observa eșecurile, fără să transforme proiectul într-un program birocratic amplu.
| Sarcină | Responsabil recomandat | Dovada funcționării |
|---|---|---|
| Stabilirea sferei legale și a datei aplicabile | Financiar, cu consultantul fiscal | Clasificare documentată pe țară/operațiune, inclusiv excepțiile |
| Confirmarea identificatorilor și referințelor de comandă | Vânzări sau achiziții | Destinatar de test și referințe acceptate, verificate cu partenerul |
| Configurarea autorizării și accesului | IT/administrator de sistem | Conexiune autorizată pentru firmă, drepturi limitate, responsabil pentru reînnoire |
| Testarea emiterii, primirii, respingerii și corecției | Financiar și furnizorul programului | Documente de test reușite și un exemplu respins intenționat |
| Repartizarea facturii pentru verificare | Responsabilul departamentului/proiectului | Factura ajunge la persoana care poate confirma livrarea |
| Separarea aprobării de plată | Financiar/aprobator de plăți | Factură aprobată și detalii de plată verificate independent |
| Exportul și restaurarea documentelor | Responsabilul evidențelor/IT | Originale structurate, statusuri și atașamente recuperabile fără operatorul inițial |
La compararea programelor, cereți o demonstrație cu o factură obișnuită, o corecție și o transmitere eșuată. Stabiliți dacă produsul creează, transmite, primește, raportează, păstrează sau doar afișează facturi. Expresia „suport pentru facturare electronică” poate acoperi combinații foarte diferite.
Un registru intern util include identificatorul facturii, furnizorul, cumpărătorul, data, suma de plată, statusul transmiterii, data disponibilității pentru destinatar unde contează, responsabilul verificării, eventualul litigiu, scadența și plățile înregistrate. Statusurile trebuie separate: descărcată nu înseamnă aprobată, iar aprobată nu înseamnă plătită.
7. Surse și data următoarei verificări
Ediția a fost verificată la 22 octombrie 2026. Tabelele trimit direct la autoritățile naționale sau profilurile oficiale; calendarul UE trimite la textul adoptat. La următoarea revizie trebuie reexaminate etapa greacă din noiembrie, tranzițiile din ianuarie 2027 și modificările adoptate după anunțurile naționale.
Pentru obligațiile, excepțiile și exemplele românești, continuați cu RO e-Factura în practică. English version.
O notă despre organizarea documentelor
WorkStudio poate aduce facturile preluate printr-o conexiune autorizată la RO e-Factura din România într-un registru comun, împreună cu fișierele originale și documentele justificative. Echipa poate verifica și aproba facturi, înregistra plăți, urmări soldurile și exporta documente pentru contabil. Preluarea automată poate fi activată pentru firma conectată. Funcțiile privesc această conexiune românească și circuitul intern al documentelor. Consultați pachetele WorkStudio pentru serviciile disponibile privind facturile.
Informare juridică și fiscală. Articolul oferă informații educative generale, pe baza surselor și a datei de verificare indicate. Nu reprezintă consultanță juridică, fiscală sau contabilă pentru o anumită firmă ori operațiune. Sfera națională, excepțiile, măsurile de implementare și modificările ulterioare pot schimba răspunsul. Înainte de modificarea procedurilor de facturare, raportare, plată sau păstrare, verificați legislația curentă aplicabilă și solicitați asistență profesională adecvată. Firmele și valorile ilustrative sunt fictive; exemplul descărcabil nu este o factură conformă pentru depunere.
Enable JavaScript to use reading progress and usefulness ratings.