RO e-Factura în practică: obligații, termene și gestionarea facturilor
Cine folosește RO e-Factura, calculul celor cinci zile lucrătoare, corecții, sancțiuni, păstrarea documentelor și responsabilitățile echipei, cu exemple și surse legale.
Informații generale, fără caracter de consultanță juridică sau fiscală. Reguli românești verificate la 22 octombrie 2026. Exemplele sunt fictive; tratamentul corect depinde de părți și de operațiune.
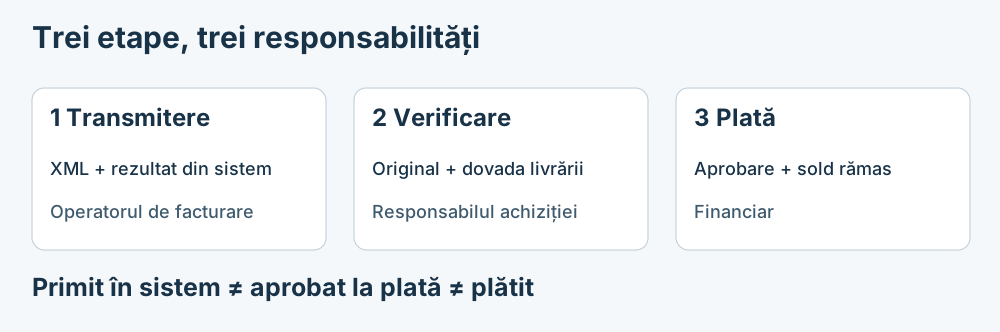
RO e-Factura schimbă mai mult decât fișierul atașat unui e-mail. Sistemul stabilește un circuit structurat de transmitere, un original cu relevanță juridică și momentul în care factura este considerată comunicată. Firma trebuie în continuare să verifice dacă documentul îi aparține, dacă bunurile sau serviciile au fost livrate, cine aprobă plata și cum vor rămâne documentele disponibile.
Două modificări sunt deosebit de importante în 2026: termenul de transmitere B2B/B2C vizat este de cinci zile lucrătoare, iar pentru furnizorii identificați fiscal prin CNP există acum o excepție specifică. Informațiile mai vechi despre cinci zile calendaristice sau despre înregistrarea obligatorie a tuturor furnizorilor identificați prin CNP din iunie pot conduce la o concluzie greșită.
Ghidul urmărește factura de la încadrarea legală până la dovada plății. Pentru celelalte state membre, vedeți Facturarea electronică în UE. Read this article in English.
1. Cine trebuie să folosească RO e-Factura?
B2B desemnează relația dintre firme, B2C relația cu consumatorii, iar B2G relația cu sectorul public. Analiza începe cu părțile, statutul lor fiscal și locul operațiunii. Persoană impozabilă nu înseamnă automat persoană înregistrată în scopuri de TVA: o firmă care aplică o scutire de TVA poate avea în continuare obligații e-Factura.
| Situație | Regula principală | Exemplu și delimitare |
|---|---|---|
| B2B intern: furnizor și client stabiliți în România | Facturile vizate se transmit prin RO e-Factura, indiferent de înregistrarea în scopuri de TVA | O societate română facturează echipamente de birou altei societăți române; se verifică operațiunea și excepțiile, nu numai existența TVA pe factură |
| Facturi B2C emise pentru operațiuni cu locul în România | Furnizorii vizați transmit aceste facturi din 1 ianuarie 2025 | Consumatorul solicită factură pentru un serviciu; raportarea documentului nu înseamnă automat și livrarea lui către consumator |
| Achiziții publice / achiziții relevante ale instituțiilor publice | Se aplică dispozițiile B2G și cele pentru instituții publice | Antreprenorul facturează unei autorități; contractul public și referințele obligatorii rămân relevante |
| Furnizor stabilit în România, client nestabilit aici, dar înregistrat în scopuri de TVA în România | Articolul 10 alin. (1¹) extinde transmiterea la operațiunile interne vizate | Codul românesc de TVA al unei firme străine poate conta; factura trebuie transmisă clientului și potrivit Codului fiscal |
| Furnizor identificat fiscal prin CNP | Din 1 iunie 2026 există excepție de la obligațiile enumerate de lege; participarea voluntară este posibilă | Contează identificatorul fiscal efectiv; simpla denumire „PFA” nu dovedește excepția |
| Operațiune transfrontalieră | Se verifică mai întâi locul operațiunii, stabilirea părților și excepțiile exprese | Adresa poștală străină nu dovedește singură includerea sau excluderea |
Surse: OUG 120/2021, articolele 5, 9¹, 10, 10¹ și 10¹⁰; Legea 88/2026, articolele III–IV.
Excepții care trebuie verificate înainte de configurarea programului
- Excepția pentru bonurile fiscale emise cu aparate de marcat, care îndeplinesc condițiile facturii simplificate, nu scutește orice document denumit factură simplificată.
- Ordonanța identifică o excepție pentru livrările intracomunitare de bunuri relevante în care beneficiarul stabilit în România comunică un cod de TVA din alt stat membru.
- Articolul 10³ privește anumite operațiuni în afara sferei TVA sau sume neincluse în baza de impozitare pentru care nu există obligația emiterii facturii. Ambele condiții contează.
- Agricultorii persoane fizice care aplică regimul special din articolul 315¹ al Codului fiscal au o excepție specifică și posibilitatea participării voluntare.
- Anumite operațiuni diplomatice/internaționale și institute culturale străine au tratament specific.
- Facilitatea temporară pentru unele asociații și fundații neînregistrate în scopuri de TVA a expirat în 2025. Statutul „non-profit” nu este o scutire generală actuală pentru activitățile economice.
- Contractele publice clasificate sau legate de securitate au excluderi proprii; factura obișnuită pentru lucrări publice nu devine exceptată doar fiindcă beneficiarul este o autoritate.
Dispozițiile detaliate se găsesc în OUG 120/2021, articolele 6 și 10–10¹⁰. Excepția CNP privește identificarea fiscală a furnizorului. Nu trebuie confundată cu alegerea unui consumator de a nu comunica un cod numeric personal.
Exemplu: consumatorul nu comunică un CNP
O firmă românească emite unei persoane fizice o factură pentru un serviciu casnic. Dacă persoana nu comunică un cod de identificare fiscală, articolul 10¹ alineatul (4) prevede identificatorul format din 13 zerouri. Firma nu trebuie să pretindă CNP-ul doar pentru a putea transmite factura în sistem. Documentul trebuie livrat consumatorului și potrivit Codului fiscal, cu excepția prevăzută pentru registrul opțional. Transmiterea către ANAF nu înlocuiește comunicarea obișnuită cu clientul.
Regula B2C privește însă facturile emise. Nu creează o obligație nouă și universală de emitere a unei facturi complete pentru orice bon de retail atunci când Codul fiscal nu o cere. OUG 120/2021, articolul 10¹.
2. Care este originalul și ce dovedește sigiliul?
Factura electronică este un XML structurat, conform standardului european și RO_CIUS, specificația națională de utilizare. Originalul relevant juridic este XML-ul însoțit de sigiliul electronic al Ministerului Finanțelor. Pachetul descărcat și identificatorii asociați trebuie păstrați intact.
Sigiliul atestă primirea în sistem. Nu certifică executarea lucrării, acceptarea prețului de către client, autenticitatea contului bancar ori justificarea deducerii TVA. PDF-ul lizibil este util pentru verificare, dar nu înlocuiește originalul cerut. Data comunicării este data la care factura devine disponibilă destinatarului pentru descărcare, nu momentul în care un coleg o deschide efectiv. OUG 120/2021, articolul 4 alineatele (1)–(7).
Înainte de transmitere trebuie verificate cel puțin:
- numărul și data facturii, precum și informațiile despre livrare/prestare sau avans cerute pentru operațiune;
- identificatorii vânzătorului și cumpărătorului, inclusiv alegerea societății corecte dintr-un grup;
- descrierea, cantitățile, prețurile, reducerile, categoriile fiscale, cotele sau referințele privind scutirea/taxarea inversă și totalurile;
- informațiile despre contract, comandă și plată cerute de regulile aplicabile și de relația comercială;
- moneda și eventualele sume fiscale ori conversii obligatorii.
Pentru facturile din achiziții publice, ordonanța cere suplimentar codurile CPV relevante—codurile comune de clasificare a achizițiilor publice—din 1 ianuarie 2025. Referința contractului și situația de lucrări justificativă trebuie corelate și cu cerințele contractuale ale autorității. Acceptarea XML-ului nu înlocuiește certificarea lucrărilor executate. Surse: OUG 120/2021, articolul 4 alineatele (2) și (2¹); Codul fiscal, articolul 319.
Descărcați fișa comparativă PDF/XML. Valoarea netă de 1.200 EUR pentru servicii ilustrează reprezentarea datelor; fișa nu include toate informațiile fiscale și de identificare necesare unei facturi valide.
3. Cum se calculează cele cinci zile lucrătoare?
Pentru transmiterea B2B vizată, articolul 10 alineatul (7) stabilește acum cinci zile lucrătoare de la emitere, fără depășirea a cinci zile lucrătoare de la termenul legal de emitere prevăzut la articolul 319 alineatul (16) din Codul fiscal. Articolul 10¹ alineatul (2¹) stabilește regula corespunzătoare B2C. Modificările se aplică din 1 ianuarie 2026, prin OUG 89/2025.
Există două termene de urmărit:
- Emiterea facturii la timp. Pentru operațiunile acoperite de articolul 319 alineatul (16), regula obișnuită este cel târziu ziua a 15-a a lunii următoare celei în care intervine faptul generator; textul tratează și avansurile. Mai întâi trebuie stabilite faptul generator și eventualele reguli speciale.
- Transmiterea la timp. Se numără cele cinci zile lucrătoare de la emitere, cu respectarea limitei legale exterioare. Emiterea cu întârziere nu deschide un termen nou, nelimitat de obligația inițială.
Ordonanța trimite expres la Regulamentul 1182/71 privind termenele, datele și expirarea termenelor. Ziua evenimentului care declanșează termenul nu se include; zilele lucrătoare exclud sâmbetele, duminicile și sărbătorile legale. Surse: OUG 120/2021, articolele 10(7) și 10¹(2¹); OUG 89/2025, articolul X; Codul fiscal, articolul 319(16).
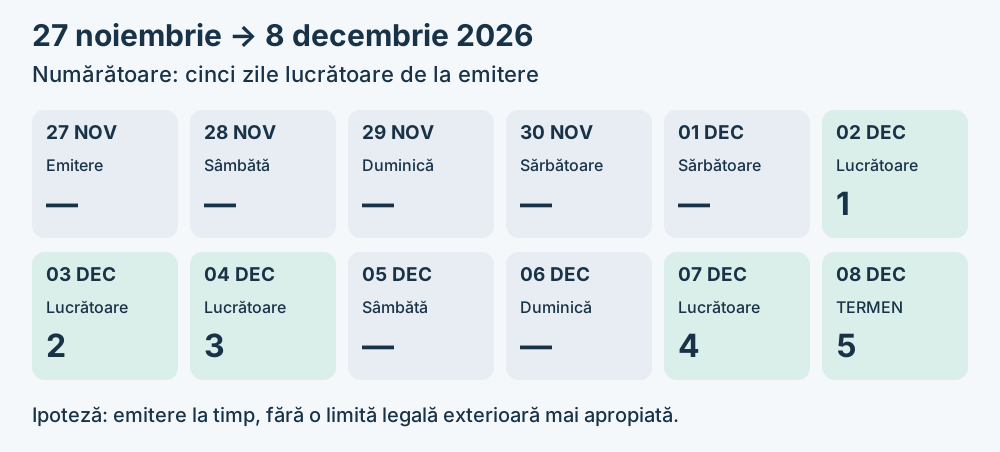
Calendar concret: factură emisă vineri, 27 noiembrie 2026
Presupunem o factură B2B internă vizată de obligație, emisă la timp pentru un serviciu prestat în acea zi, fără un termen exterior mai apropiat. Sărbătorile legale din 30 noiembrie și 1 decembrie se interpun între emitere și transmitere.
| Dată | Tratament | Numărătoare |
|---|---|---|
| Vineri, 27 noiembrie | Emitere; ziua declanșatoare este exclusă | — |
| 28–29 noiembrie | Sâmbătă și duminică | — |
| Luni, 30 noiembrie | Sărbătoare legală în România | — |
| Marți, 1 decembrie | Sărbătoare legală în România | — |
| Miercuri, 2 decembrie | Zi lucrătoare | 1 |
| Joi, 3 decembrie | Zi lucrătoare | 2 |
| Vineri, 4 decembrie | Zi lucrătoare | 3 |
| 5–6 decembrie | Sâmbătă și duminică | — |
| Luni, 7 decembrie | Zi lucrătoare | 4 |
| Marți, 8 decembrie | A cincea zi lucrătoare | 5: termen de transmitere |
Sărbătorile sunt prevăzute în Codul muncii, articolul 139. Un termen intern de transmitere promptă lasă timp pentru rezolvarea fișierelor respinse și a problemelor de autorizare. Expedierea unui XML respins de sistem nu echivalează cu obținerea rezultatului de succes.
Capcana emiterii cu întârziere
Presupunem că termenul legal de emitere conform articolului 319 alineatul (16) era 15 octombrie 2026, dar firma emite factura abia la 23 octombrie. Limita exterioară de cinci zile lucrătoare după 15 octombrie expiră la 22 octombrie, în lipsa unei sărbători aplicabile în interval. Numărarea unui termen nou până la 30 octombrie, pornind de la emiterea întârziată, ar ascunde încălcarea inițială. Financiarul trebuie să urmărească atât faptul generator și termenul de emitere, cât și data transmiterii.
Calculul de mai sus privește dispozițiile B2B/B2C citate. Pentru sectorul public trebuie verificat și circuitul legal și contractual propriu; o depunere cerută de contract nu se amână doar fiindcă un exemplu B2B folosește cinci zile.
4. Respingerea, obiecția și corecția sunt situații diferite
| Situație | Ce înseamnă | Pasul corespunzător |
|---|---|---|
| Sistemul respinge XML-ul | Documentul nu a trecut verificările relevante | Citirea erorii, corectarea fișierului și retransmitere; păstrarea rezultatului și urmărirea termenului legal |
| Sistemul acceptă, dar clientul contestă cantitatea sau prețul | Primirea tehnică a reușit; neînțelegerea comercială rămâne | Înregistrarea obiecției și informarea emitentului prin mecanismul de mesaje disponibil; soluționarea problemei contractuale |
| Factura deja comunicată trebuie corectată | Originalul face parte din evidență | Emiterea corecției potrivit articolului 330 din Codul fiscal și transmiterea documentului corectiv prin RO e-Factura |
| Aceeași factură ajunge prin e-mail și prin sistem | Două reprezentări pot privi aceeași datorie | Corelarea furnizorului, numărului, datei și sumelor; evitarea dublării obligației de plată |
Factura comunicată nu poate fi pur și simplu returnată sau ștearsă din sistem. Articolul 4 reglementează obiecțiile și corectarea; articolul 330 distinge documentele netransmise de facturile deja comunicate. Legătura dintre original și corecție trebuie păstrată. OUG 120/2021, articolul 4 alineatele (8)–(10); Codul fiscal, articolul 330.
Exemplu: furnizorul facturează zece unități a câte 100 EUR net, dar livrarea acceptată este de opt unități. Cumpărătorul semnalează diferența netă de 200 EUR și păstrează documentul de recepție. După stabilirea corecției, furnizorul folosește documentul corectiv adecvat, cu referire la original; ajustarea fiscală urmează operațiunea reală. Modificarea PDF-ului pentru a afișa opt unități ar lăsa originalul structurat neschimbat și ar rupe trasabilitatea.
5. Ce sancțiuni se aplică?
Legea distinge utilizarea sistemului obligatoriu de transmiterea cu întârziere. Prezentarea oricărei greșeli drept amendă de 15% sau, invers, drept amendă fixă este inexactă.
| Contravenție | Consecință prevăzută de lege | Delimitare importantă |
|---|---|---|
| Emitentul nu folosește RO e-Factura pentru o factură care intră în obligația articolului 10(1) | Amendă de 15% din valoarea totală a facturii | Încadrarea privește circuitul obligatoriu prin sistem |
| Destinatarul primește și înregistrează factura vizată în afara sistemului obligatoriu | Amendă de 15% din valoarea totală a facturii | Primirea și înregistrarea sunt elementele legale; contează sfera și excepțiile aplicabile |
| Nerespectarea termenului B2B relevant sau încălcarea transmiterii B2C prevăzute de text | 5.000–10.000 lei pentru persoanele juridice contribuabili mari; 2.500–5.000 lei pentru mijlocii; 1.000–2.500 lei pentru celelalte persoane juridice și persoanele fizice | Legea grupează una sau mai multe facturi cu termen de transmitere în aceeași lună calendaristică; nu este o amendă multiplicată automat cu fiecare factură |
Acestea sunt valorile legale în moneda românească, nu exemple comerciale fictive. Alte contravenții, inclusiv cele pentru anumite situații ale instituțiilor publice și executării silite, au dispoziții proprii. Trebuie avute în vedere și restricțiile privind plata de către beneficiarul public. Surse: OUG 120/2021, articolele 13¹ și 13².
Dacă pentru o achiziție B2B internă vizată contabilitatea primește numai PDF-ul pe e-mail, trebuie solicitat și corelat documentul corespunzător din sistem, iar tratamentul contabil trebuie stabilit de contabilul responsabil. Afirmația că „furnizorul o va încărca mai târziu” nu constituie dovadă a transmiterii reușite.
6. Descărcarea nu este o politică de păstrare
Procedura sistemului prevede disponibilitatea pentru descărcare a XML-urilor relevante și mesajelor de eroare timp de 60 de zile de la publicarea în sistem; ulterior, documentele arhivate pot fi solicitate. Fereastra de acces diferă de termenul legal de păstrare al firmei. Ordinul MF 1365/2021, procedura; explicația ANAF privind documentele mai vechi de 60 de zile.
Articolul 25 din Legea contabilității stabilește termenul general pentru registrele contabile și documentele justificative la cinci ani, calculați de la 1 iulie a anului următor celui de încheiere a exercițiului financiar în care au fost întocmite. Pentru o firmă cu exercițiu financiar calendaristic, documentul întocmit în 2026 are acest termen calculat de la 1 iulie 2027, până la 30 iunie 2032. Este un calcul al termenului de bază, nu o autorizare de eliminare: trebuie avute în vedere și cerințele aplicabile privind activele, finanțările, litigiile sau alte obligații de păstrare. Legea contabilității 82/1991, articolele 23 și 25.
Dosarul unei facturi ar trebui să conțină:
- XML-ul original și sigiliul Ministerului Finanțelor/pachetul descărcat;
- identificatorii relevanți de încărcare/descărcare și dovezile privind statusul;
- o reprezentare lizibilă pentru verificarea curentă;
- contractul/comanda, dovada livrării sau acceptării și aprobările;
- facturile corective și corespondența asociată;
- înregistrările plăților și indicarea clară a soldului rămas.
Este necesară o copie de siguranță recuperabilă și un test de export independent de angajatul care a configurat conexiunea. Confirmarea unui backup este mai puțin concludentă decât restaurarea demonstrată a originalului și documentelor justificative. Accesul trebuie să poată continua după schimbarea personalului, fără partajarea credențialelor unui fost angajat.
7. Circuit pentru un birou mic, cu responsabilități clare
| Etapă | Responsabil recomandat | Dovada finalizării |
|---|---|---|
| Încadrarea clientului, operațiunii și excepției | Financiar/contabil | Tratament B2B/B2C/B2G documentat și identificatori relevanți |
| Crearea și verificarea datelor | Colegul care facturează, cu verificare financiară | Părți, date, poziții, tratament fiscal și referințe corecte |
| Transmiterea și urmărirea rezultatului | Operator desemnat, cu înlocuitor | Rezultat de succes; respingeri vizibile și repartizate pentru corecție |
| Preluarea regulată a facturilor primite | Contabilitate furnizori sau responsabilul automatizării autorizate | Originale salvate, erori observate, duplicate corelate |
| Confirmarea livrării sau lucrării | Achizitor/responsabil de proiect | Comandă, aviz ori situație de lucrări certificată și corelată |
| Aprobarea și efectuarea plății | Aprobator autorizat și operator de plată | Aprobare și date ale beneficiarului verificate independent |
| Înregistrarea plăților și reconciliere | Contabilitate furnizori/contabil | Sumă plătită, sold și eventuală dispută înregistrate separat |
| Păstrarea și testarea recuperării | Responsabilul evidențelor, cu IT | Test de export/restaurare cu XML, sigiliu și documente justificative |
Exemplu: o factură are un total ilustrativ de plată de 1.000 EUR. După plata a 400 EUR rămân 600 EUR. Factura poate fi primită tehnic și aprobată comercial, fiind totuși doar parțial plătită. Marcajul simplu „finalizat” ascunde această diferență. Registrul intern trebuie să arate suma inițială, datele și valorile plăților, soldul și eventuala parte contestată.
Preluarea automată reduce riscul ratării descărcărilor; nu decide dacă o cheltuială este justificată. Este utilă o listă vizibilă pentru transmiterea respinsă, autorizările indisponibile, duplicatele neexplicate și facturile fără responsabil de verificare.
8. Modificări datate și sursele ediției
| Data aplicării | Situația anterioară | Regula actuală explicată aici | Sursa |
|---|---|---|---|
| 1 ianuarie 2026 | Termenul relevant de transmitere folosea cinci zile calendaristice | Cinci zile lucrătoare, cu limita legală exterioară și regulile europene de calcul | OUG 89/2025, articolul X; OUG 120/2021, articolele 10(7) și 10¹(2¹) |
| 1 iunie 2026 | Îndrumările anterioare anticipau intrarea furnizorilor identificați prin CNP în regimul obligatoriu după facilitatea temporară | Articolul 10¹⁰ îi exceptează de la obligațiile enumerate și permite participarea voluntară | Legea 88/2026, articolele III–IV |
Forma consolidată a OUG 120/2021 este sursa principală pentru sferă, original, transmitere și sancțiuni. Se citește împreună cu Codul fiscal, în special articolele 278, 319 și 330, procedura sistemului și Legea contabilității.
Pentru comparația europeană și calendarul adoptat, continuați cu Facturarea electronică în UE. English version.
O notă despre lucrul de zi cu zi
WorkStudio poate prelua facturi printr-o conexiune autorizată la RO e-Factura și poate păstra originalele împreună cu documentele justificative într-un registru comun. Echipa poate verifica și aproba facturi, înregistra plăți, urmări solduri și exporta documente pentru contabil. Preluarea automată poate fi activată pentru firma conectată. Funcțiile sprijină organizarea documentelor și verificarea internă; emiterea și transmiterea facturilor noi rămân un circuit separat. Consultați pachetele WorkStudio pentru serviciile disponibile privind facturile.
Informare juridică și fiscală. Articolul oferă informații educative generale, verificate față de sursele citate la data indicată. Nu reprezintă consultanță juridică, fiscală sau contabilă și nu stabilește tratamentul unei anumite facturi. Locul de stabilire și al operațiunii, statutul fiscal, excepțiile, contractul și modificările legislative ulterioare pot schimba răspunsul. Înainte de aplicarea unui termen, a unei excepții, corecții, sancțiuni sau perioade de păstrare, verificați dispozițiile curente cu profesionistul responsabil. Exemplele sunt fictive; fișa descărcabilă este incompletă și nu trebuie transmisă drept factură fiscală.
Enable JavaScript to use reading progress and usefulness ratings.