În buget, dar fără numerar: înțelege decalajul de încasări și plăți
Un proiect profitabil poate necesita finanțare înaintea încasării. Construiește o prognoză datată și separă costurile, angajamentele, facturile și numerarul.
Un proiect poate avea o marjă estimată pozitivă și totuși să nu poată achita furnizorul săptămâna viitoare. Marja compară veniturile și costurile potrivit tratamentului contabil aplicabil. Fluxul de numerar arată când intră și ies efectiv banii din cont. Momentul le leagă, dar nu le face echivalente.
Ghidul profesional RICS Cash Flow Forecasting tratează elaborarea și utilizarea prognozelor de numerar în construcții. Este un reper profesional util, fără să înlocuiască prevederile de plată ale contractului sau prognoza integrală de trezorerie a organizației. RICS, ediția a doua.
Exemplu: marjă de 20.000 EUR, deficit de 15.000 EUR
Presupunem un proiect fictiv cu încasări de 120.000 EUR și plăți totale de 100.000 EUR. Pentru simplificare, costurile și plățile coincid în final, toate sumele sunt încasate și nu există TVA, finanțare, rețineri sau alte activități ale firmei. Numerarul inițial este 15.000 EUR.
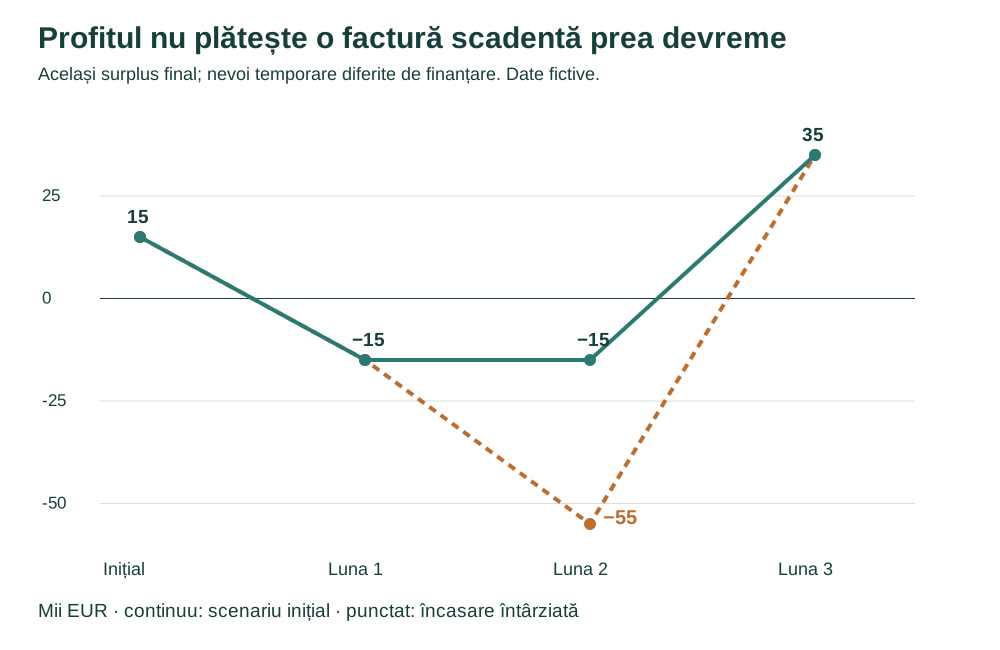
- Luna 1: încasări 0 EUR; plăți 30.000 EUR; sold final minus 15.000 EUR.
- Luna 2: încasări 40.000 EUR; plăți 40.000 EUR; sold final minus 15.000 EUR.
- Luna 3: încasări 80.000 EUR; plăți 30.000 EUR; sold final 35.000 EUR.
Excedentul simplificat al proiectului este 20.000 EUR, iar numerarul final este 15.000 EUR + 20.000 EUR = 35.000 EUR. Totuși, fără finanțare suplimentară sau modificarea legitimă a momentului plăților, numerarul inițial nu poate acoperi toate plățile primei luni.
O valoare negativă în prognoză indică un necesar de finanțare, nu un sold bancar pe care banca îl va permite automat. Totalurile lunare pot ascunde și un deficit mai mare în interiorul lunii. Încasarea din ultima zi nu finanțează o plată scadentă pe data de cinci.
| Perioadă | Sold inițial | Încasări | Plăți | Sold final |
|---|---|---|---|---|
| 1 | 15,000 | 0 | 30,000 | −15,000 |
| 2 | −15,000 | 40,000 | 40,000 | −15,000 |
| 3 | −15,000 | 80,000 | 30,000 | 35,000 |
Leagă patru perspective distincte
Bugetul este alocarea aprobată față de care se controlează proiectul. Angajamentele sunt obligații precum comenzile sau subcontractele. Costurile și facturile descriu realizarea și facturarea potrivit regulilor aplicabile. Numerarul înregistrează încasările și plățile efective.
O comandă de 12.000 EUR este plasată în ianuarie, livrată în februarie și plătită în martie. Apare între angajamente în ianuarie; tratamentul contabil depinde de livrare și regulile de recunoaștere; plata apare în martie. Introducerea a 12.000 EUR în prognoza de numerar în fiecare lună ar tripla aceeași ieșire.
Folosește o valoare rămasă de plată pentru fiecare angajament, legată de facturi și plăți. Reconciliază plățile parțiale și facturile de corecție. Valoarea integrală a comenzii și facturile deja achitate nu trebuie să rămână simultan necesar viitor de numerar.
Construiește prognoza din evenimente și termene
Pentru încasări, urmărește succesiunea: lucrare realizată, dovezi pregătite, situație transmisă, evaluare sau certificare, facturare când este necesară și data estimată a plății. „Am terminat lucrarea” nu stabilește data încasării.
Pentru ieșiri, identifică avansurile, plățile la livrare, salariile, termenele subcontractorilor, taxele și alte scadențe importante. Evidențiază eliberarea reținerilor și sumele contestate, dacă există. Nu trata tacit încasările incerte drept bani disponibili doar pentru că un contract permite formularea unei pretenții.
Menține o prognoză săptămânală actualizată pentru deciziile apropiate și una lunară pentru restul proiectului. Scrie ipotezele lângă date: „confirmare primită de la client” diferă de „media istorică” sau „țintă optimistă”.
Testează datele, nu doar totalul final
Mută încasarea de 40.000 EUR din luna 2 în luna 3, fără să schimbi plățile. Soldul de la sfârșitul lunii 2 devine minus 55.000 EUR. Excedentul final al proiectului rămâne același, însă finanțarea temporară necesară crește mult.
Alte scenarii utile sunt un avans pentru materiale cerut mai devreme, certificarea întârziată sau o plată finală contestată. Modifică întâi câte o ipoteză, apoi combină evenimentele nefavorabile, astfel încât decidentul să vadă cauza deficitului.
Răspunsurile pot include negocierea unui avans permis, ajustarea momentului achizițiilor, finanțare aprobată sau corectarea întârzierilor de facturare. Fiecare are implicații contractuale, de cost ori livrare; amânarea unei plăți deja scadente nu este o simplă ajustare neutră a prognozei.
Transformă prognoza într-o evidență a deciziilor
Desemnează un responsabil, actualizează încasările și plățile reale, explică diferențele față de prognoza precedentă și consemnează măsura pentru fiecare deficit important. Separă prognoza proiectului de numerarul disponibil al firmei: contează și celelalte proiecte, cheltuielile generale și fondurile cu utilizare restricționată.
Întrebarea utilă nu este doar „Terminăm în buget?”, ci și „Ce trebuie finanțat, până când și cât de sigură este încasarea estimată?”. Vezi și Sume provizorii și rezerve. Calculele sunt exemple didactice fictive, nu recomandări de finanțare.
Enable JavaScript to use reading progress and usefulness ratings.